La vente en l'état futur d'achèvement (VEFA) désigne un contrat par lequel un acheteur acquiert un bien immobilier qui n'est pas encore construit. Ce mécanisme juridique, encadré par le Code de la construction et de l'habitation, offre la possibilité d'acheter sur plan et de devenir progressivement propriétaire au fur et à mesure de l'avancement des travaux. Comprendre la vente en l'état futur d'achèvement, ce qu'il faut retenir avant de s'engager, c'est d'abord saisir ses spécificités contractuelles, ses protections légales et ses contraintes pratiques. En 2026, ce dispositif attire toujours autant d'acquéreurs, malgré un marché immobilier sous tension et des prix moyens atteignant 3 500 € le m² dans les grandes agglomérations françaises.
Comprendre le fonctionnement de la VEFA
La VEFA, ou vente en l'état futur d'achèvement, repose sur un principe simple : l'acheteur signe un contrat avec un promoteur immobilier avant même que la construction soit achevée, voire débutée. Le transfert de propriété s'effectue progressivement, au rythme des appels de fonds liés à l'avancement du chantier. Ce n'est qu'à la livraison que l'acquéreur devient pleinement propriétaire du bien.
Le processus débute par la signature d'un contrat de réservation, document préliminaire qui fixe les caractéristiques du bien, le prix prévisionnel et le délai de livraison estimé. Ce contrat oblige le promoteur à réserver le logement à l'acheteur, moyennant le versement d'un dépôt de garantie plafonné à 5% du prix de vente si la signature du contrat définitif intervient dans un délai d'un an.
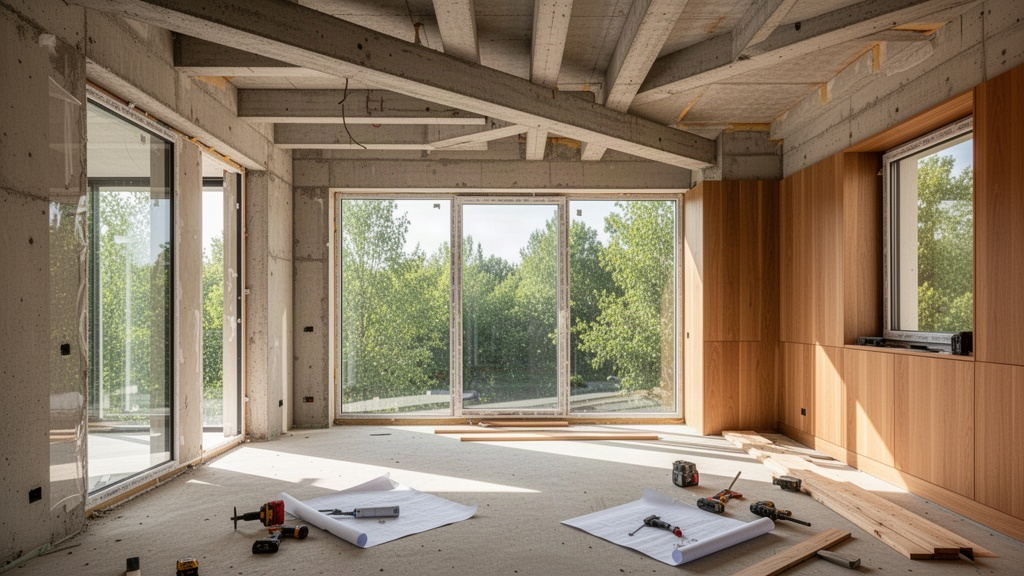
La signature de l'acte authentique de vente devant notaire intervient ensuite. C'est à ce stade que l'acheteur s'engage définitivement. Les appels de fonds suivent un calendrier précis : 35% à l'achèvement des fondations, 70% à la mise hors d'eau, 95% à l'achèvement des travaux, et le solde de 5% à la remise des clés. Ces pourcentages sont fixés par la loi et ne peuvent pas être modifiés unilatéralement par le promoteur.
La garantie financière d'achèvement (GFA) constitue l'un des piliers de ce dispositif. Elle assure à l'acheteur que le bien sera livré même en cas de défaillance du promoteur. Une banque ou un établissement de crédit se porte garante de la bonne fin des travaux. Cette protection, rendue obligatoire par la loi, distingue fondamentalement la VEFA d'autres formes d'investissement immobilier sur plan.
Les avantages concrets pour les acquéreurs
Acheter en VEFA présente des atouts réels par rapport à l'acquisition d'un bien ancien. Le premier avantage tient aux frais de notaire réduits : entre 2% et 3% du prix de vente contre 7% à 8% dans l'ancien. Sur un bien à 300 000 €, l'économie dépasse facilement 15 000 €.
Les bénéfices s'étendent bien au-delà des seuls frais d'acte :
- Un logement aux normes énergétiques actuelles (RE 2020), synonyme de factures de chauffage réduites
- Des garanties légales solides : garantie de parfait achèvement (1 an), garantie biennale (2 ans), garantie décennale (10 ans)
- La possibilité de personnaliser le bien avant la livraison (revêtements, cloisons, équipements)
- Un accès à des dispositifs fiscaux comme le PTZ (prêt à taux zéro) pour les primo-accédants
- Des charges de copropriété maîtrisées grâce à des équipements neufs et performants
Le paiement échelonné représente un autre avantage non négligeable. L'acheteur ne décaisse pas la totalité du prix dès la signature : les appels de fonds progressifs permettent de lisser l'effort financier dans le temps et de continuer à épargner pendant la phase de construction. Pour les investisseurs locatifs, ce différé de paiement peut s'avérer particulièrement intéressant d'un point de vue de trésorerie.
Les risques à anticiper avant de signer
La VEFA n'est pas exempte de risques. Le plus fréquent reste le retard de livraison : environ 20% des projets connaissent des décalages par rapport au calendrier initial, selon les données du secteur. Ces retards peuvent résulter de pénuries de matériaux, de difficultés financières du promoteur ou de recours contentieux de tiers contre le permis de construire.
La loi prévoit des pénalités de retard à la charge du promoteur, fixées à 1/3000e du prix de vente par jour de retard. Mais ces indemnités couvrent rarement l'intégralité du préjudice subi : frais de double loyer, prolongation de crédit relais, frais de déménagement reportés. Avant de signer, vérifier les antécédents du promoteur en matière de respect des délais constitue une précaution élémentaire.
Un autre risque concerne la conformité du bien livré avec le descriptif technique annexé au contrat. Des différences entre le logement promis et le logement réel peuvent survenir. L'acheteur dispose du procès-verbal de réception pour consigner toutes les réserves. Les défauts apparents non mentionnés lors de cette étape sont réputés acceptés. Il faut donc inspecter le logement avec la plus grande rigueur, idéalement accompagné d'un professionnel du bâtiment.
Le risque de moins-value à la revente mérite attention. Un bien neuf subit une décote dès lors qu'il devient « ancien » aux yeux du marché. Dans certaines zones géographiques moins tendues, revendre un bien VEFA quelques années après l'acquisition peut générer une perte financière. L'emplacement du programme reste donc un critère déterminant, bien plus que les équipements ou la qualité architecturale.
Les intervenants que vous rencontrerez
Plusieurs acteurs gravitent autour d'une opération VEFA. Le promoteur immobilier occupe la position centrale : il achète le terrain, conçoit le programme, obtient les autorisations administratives et supervise les travaux. Sa solidité financière et sa réputation doivent être vérifiées avant tout engagement. La Fédération des Promoteurs Immobiliers (FPI) publie régulièrement des données sur les acteurs du marché.
Le notaire intervient à deux reprises : lors de la signature du contrat de réservation (facultativement) et lors de la signature de l'acte authentique de vente (obligatoirement). Son rôle dépasse la simple authentification des signatures : il vérifie la conformité juridique de l'opération, s'assure de l'existence de la garantie financière d'achèvement et conseille l'acheteur sur ses droits.
Les banques jouent un rôle double. Elles financent l'acheteur via un prêt immobilier adapté aux appels de fonds progressifs, et elles peuvent se porter garantes de l'achèvement des travaux pour le compte du promoteur. Cette double implication leur confère une vision globale du projet, qu'il est utile de solliciter. Le Ministère de la Cohésion des Territoires encadre par ailleurs l'ensemble du dispositif réglementaire qui régit la VEFA.
Ce que tout acheteur doit garder à l'esprit
La VEFA reste l'un des dispositifs d'acquisition immobilière les mieux protégés par le droit français. Les garanties légales, la supervision notariale et l'encadrement strict des appels de fonds offrent à l'acheteur un niveau de sécurité supérieur à bien d'autres formes d'investissement. Pour autant, cette protection ne dispense pas d'une due diligence rigoureuse avant la signature.
Trois points méritent une attention particulière. D'abord, la solidité financière du promoteur : consulter ses bilans publiés, ses références de programmes livrés, ses éventuels contentieux en cours. Ensuite, la localisation du programme : un bien neuf dans une zone à faible tension locative ou démographique expose à des difficultés de revente ou de location. Enfin, le descriptif technique détaillé annexé au contrat : chaque matériau, chaque équipement, chaque finition doit y figurer explicitement pour éviter les mauvaises surprises à la livraison.
Les prix moyens de 3 500 € le m² observés dans les grandes agglomérations en 2026 reflètent une demande soutenue malgré le contexte économique. Cette réalité tarifaire impose de calculer précisément le coût global de l'opération : prix d'achat, frais de notaire, intérêts intercalaires pendant la phase de construction, charges de copropriété prévisionnelles. Un plan de financement complet, établi avec un courtier ou un conseiller bancaire, constitue le préalable à tout engagement.
Acheter en VEFA, c'est parier sur un bien qui n'existe pas encore. Ce pari est encadré, sécurisé, souvent rentable. Mais il exige du temps, de la vigilance et une connaissance précise des règles du jeu. Les acheteurs les mieux préparés sont systématiquement ceux qui tirent le meilleur parti de ce dispositif.